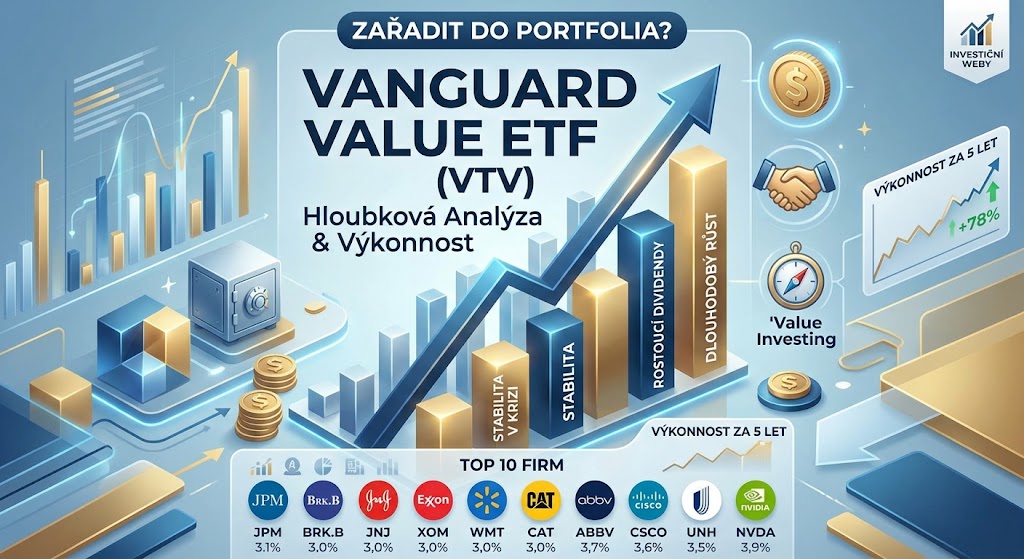
Hledáte-li stabilitu, odolnost vůči tržním propadům a expozici vůči zavedeným americkým korporacím, hodnotové investování (value investing) zůstává jednou z nejspolehlivějších strategií. Vanguard Value ETF (VTV) představuje jeden z největších a nejpopulárnějších nástrojů na trhu, který tuto strategii zpřístupňuje. Tento článek přináší hloubkovou analýzu fondu VTV, detailní rozbor jeho metodiky, aktuální výkonnost i zhodnocení, zda má své pevné místo v moderním investičním portfoliu.
Shrnutí parametrů VTV
- Emitent: Vanguard
- Sledovaný index: CRSP US Large Cap Value Index
- Nákladovost (TER): 0,04 % p.a.
- Aktiva pod správou (AUM): Více než 190 miliard USD
- Počet držených akcií: Přibližně 311–350 společností
- Dividendový výnos: Obvykle se pohybuje kolem 1,8 – 2,5 %
Co je Vanguard Value ETF (VTV)? (Základní analýza)
ETF VTV bylo spuštěno v lednu 2004 a zaměřuje se na americké akcie s velkou tržní kapitalizací (large-cap), které jsou trhem aktuálně podhodnocené. Oproti růstovým ETF (jako je např. VUG), která jsou silně koncentrovaná v technologickém sektoru, nabízí VTV mnohem širší diverzifikaci do tradičních odvětví. Největší zastoupení zde mají finance, zdravotnictví a průmysl.
Zásadní výhodou tohoto fondu je jeho extrémně nízká nákladovost. Poplatek za správu (TER) ve výši 0,04 % ročně znamená, že z investovaných 10 000 USD zaplatíte na poplatcích pouze 4 USD za rok. Díky takto nízkým nákladům neukrajuje správce fondu dlouhodobé výnosy, což činí VTV vysoce efektivním nástrojem pro buy-and-hold investory.
Jaká jsou kritéria pro zařazení do ETF VTV?
Fond fyzicky replikuje index CRSP US Large Cap Value. Tento index nepoužívá k výběru „hodnotových“ akcií pouze jednu metriku, ale spoléhá se na robustní multifaktorový model. Aby byla společnost do indexu zařazena a získala odpovídající váhu, hodnotí se podle 5 klíčových fundamentálních kritérií:
- Price-to-Book (P/B): Poměr ceny akcie k účetní hodnotě společnosti.
- Forward Earnings-to-Price: Očekávané budoucí zisky v poměru k aktuální ceně.
- Historical Earnings-to-Price: Historické dosahované zisky v poměru k ceně.
- Dividend-to-Price: Dividendový výnos akcie.
- Sales-to-Price (P/S): Poměr tržeb k tržní kapitalizaci.
Index je převažován čtvrtletně a každoročně rekonstituován. To znamená, že pokud dříve růstová akcie fundamentálně zlevní a začne splňovat hodnotová kritéria, CRSP ji do indexu automaticky zařadí.
Top 10 firem v ETF VTV
VTV je ukázkou diverzifikovaného portfolia. Top 10 největších pozic tvoří celkově zhruba 23,6 % celkové hodnoty fondu, což znamená, že výkonnost nestojí pouze na úzké skupině firem, jako tomu bývá u indexů S&P 500 nebo Nasdaq 100.
Poznámka k tabulce: Pozice se mohou dynamicky měnit na základě čtvrtletního rebalancování. Zahrnutí technologické firmy, jako je Micron, ukazuje, že jakmile se valuační metriky technologického giganta přiblíží tradičnímu průměru, metodika indexu jej vyhodnotí jako „value“ příležitost.
| Společnost | Ticker | Sektor | Váha v ETF |
| Micron Technology, Inc. | MU | Informační technologie | 4,9 % |
| JPMorgan Chase & Co. | JPM | Finance | 3,1 % |
| Berkshire Hathaway Inc. | BRK.B | Finance / Konglomerát | 3,0 % |
| Johnson & Johnson | JNJ | Zdravotnictví | 2,3 % |
| Exxon Mobil Corp. | XOM | Energetika | 2,1 % |
| Walmart, Inc. | WMT | Spotřební zboží | 1,9 % |
| Caterpillar, Inc. | CAT | Průmysl | 1,8 % |
| AbbVie Inc. | ABBV | Zdravotnictví | 1,7 % |
| Cisco Systems Inc. | CSCO | Informační technologie | 1,6 % |
| UnitedHealth Group | UNH | Zdravotnictví | 1,4 % |
Výkonnost ETF VTV za posledních 5 let
Ačkoliv v posledním desetiletí dominovaly trhům růstové akcie, fond VTV doručuje investorům velmi silné a stabilní zhodnocení, zejména díky své defenzivní povaze.
- Pětiletý anualizovaný výnos (5Y p.a.): Přibližně 12,46 % ročně.
- Celkové pětileté zhodnocení: Kumulativní růst se pohybuje okolo 78 % (při započtení reinvestice dividend).
- Volatilita a odolnost: Hlavní síla VTV se ukazuje v obdobích tržní paniky. Ukázkovým příkladem byl rok 2022 (Bear market), kdy index S&P 500 ztratil téměř 20 %. ETF VTV za stejný rok odepsalo pouze minimálních 2,09 %. Díky koeficientu Beta na úrovni 0,94 fond vykazuje menší cenové výkyvy než širší americký trh.
Historicky zaznamenalo toto ETF od svého založení průměrný roční výnos lehce pod hranicí výkonnosti čistého S&P 500, ale výměnou za to nabízí výrazně mělčí propady (drawdowns) a bezpečnější přístav v době ekonomické recese.
Doporučení: Patří VTV do investičního portfolia?
Odpověď zní: Ano, VTV je vynikající volbou, ale záleží na celkové architektuře vašeho portfolia.
Kdy VTV dává největší smysl:
- Diverzifikace „Tech-Heavy“ portfolií: Pokud již držíte velké množství akcií přes ETF na S&P 500 (VOO) nebo Nasdaq 100 (QQQ), vaše portfolio je pravděpodobně extrémně přetížené na technologický sektor (Mag 7). VTV funguje jako perfektní kotva, která dodá expozici do bankovnictví, průmyslu a zdravotnictví.
- Konzervativnější růst: Pro investory v předdůchodovém věku nebo pro ty, kteří mají nižší toleranci k riziku, nabízí VTV klidnější spánek. Když technologická bublina splaskává, hodnotové akcie často fungují jako ochranný polštář.
- Tvorba pasivního příjmu: Přestože to není ETF primárně zaměřené na dividendy (k tomu slouží spíše SCHD nebo VYM), společnosti ve VTV mají dlouhou historii stabilních a rostoucích výplat, což zajišťuje příjemný vedlejší cashflow.
Kdy hledat jinde:
Pokud jste mladý investor s horizontem 20+ let a maximalizujete celkový růst bez ohledu na volatilitu, čistě hodnotové ETF pro vás může znamenat nižší finální zhodnocení oproti širokému indexu (S&P 500) nebo růstově orientovaným strategiím.
Pár slov na závěr …..
Vanguard Value ETF (VTV) plní na výbornou přesně to, k čemu bylo stvořeno. S miniaturními náklady 0,04 % ročně získáte okamžitý přístup ke stovkám ekonomicky stabilních, ziskových a trhem prověřených amerických firem. Nečekejte od něj raketové meziroční zisky jako od technologických startupů. Jeho hlavní přidanou hodnotou je vytrvalost, pravidelně vyplácená dividenda a schopnost tlumit tvrdé nárazy na akciových trzích.